Paramount compra Warner: impactos e estratégia que mudam a disputa pela atenção
O que a operação de 110 bilhões de dólares revela sobre cinema, streaming e construção de marcas.
- Análise KREVO.
A Paramount Skydance concluiu a aquisição da Warner Bros. Discovery em 6 de outubro de 2026. A empresa combinada passou a se chamar Skydance Corporation, sob o comando de David Ellison, com Ynon Kreiz como co-CEO. [1]
Agências de notícias noticiaram o fechamento de uma operação de aproximadamente US$ 110 bilhões, conectando ativos como Warner Bros., Paramount Pictures, HBO Max, Paramount+, CBS e CNN. O alcance da transação vai do cinema ao jornalismo, passando por séries, esportes e publicidade. [2]
Para quem acompanha a indústria, a questão imediata é como esse grupo vai competir, financiar sua operação e decidir quais histórias chegam ao público. Para quem administra uma empresa, existe outra pergunta: o que torna um catálogo, um nome ou uma comunidade valiosos o suficiente para justificar uma aquisição dessa dimensão?
Na análise da KREVO, o caso mostra como marcas reconhecidas e distribuição podem trabalhar juntas para gerar receitas em diferentes momentos. Também expõe o limite dessa estratégia: comprar ativos conhecidos não garante que a integração preservará sua relevância ou produzirá os resultados prometidos.
O que foi comprado e o que significam os números
A aquisição abrangeu a Warner Bros. Discovery como grupo, e não apenas o estúdio de cinema Warner Bros. O acordo definitivo, anunciado em 27 de fevereiro, estabeleceu US$ 31 por ação e avaliou a WBD em aproximadamente US$ 81 bilhões em valor das ações e US$ 110 bilhões em valor empresarial. O segundo conceito considera também o endividamento na avaliação da operação. [3]
Essas cifras não devem ser tratadas como sinônimos. Da mesma forma, projeções de economia, estimativas de dívida e bases agregadas de assinantes precisam ser identificadas pelo que realmente medem.
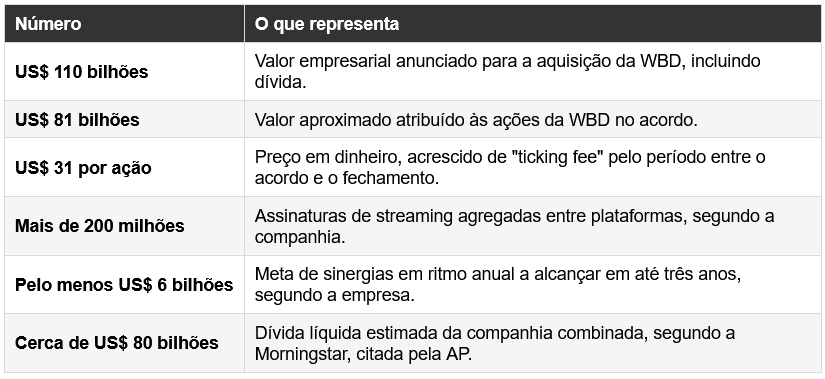
Fontes: comunicados da operação e reportagem da Associated Press. Valores em dólares dos Estados Unidos. [1][3][4]
Skydance é o nome da controladora. Marcas como Warner Bros., Paramount e HBO permanecem no portfólio apresentado pela companhia. [1]
A disputa com a Netflix revela quanto o comprador acredita poder extrair dos ativos
O fechamento de outubro veio depois de uma disputa que envolveu a Netflix. Em 26 de fevereiro, a plataforma anunciou que não aumentaria sua oferta para acompanhar a proposta rival. Ted Sarandos e Greg Peters declararam que a operação "sempre foi algo 'bom de se ter' ('nice to have') no preço certo, não algo 'indispensável' ('must have') a qualquer preço" — tradução livre da frase original em inglês, "this transaction was always a 'nice to have' at the right price, not a 'must have' at any price". [5]
No dia seguinte, Paramount e WBD anunciaram o acordo definitivo. Mais tarde, a disputa passou pelos reguladores e pela Justiça. Um acordo com 12 estados norte-americanos foi firmado em setembro; sua aprovação judicial, em 30 de setembro, permitiu avançar para a conclusão em outubro. [3][6]
Essa sequência ajuda a evitar uma leitura simplista de que quem ofereceu mais necessariamente fez o melhor negócio. O preço que um comprador aceita pagar depende do que espera fazer com os ativos, dos recursos disponíveis e das economias que acredita conseguir realizar.
A Paramount apostou na combinação entre suas operações e as da Warner. A Netflix estabeleceu um limite para o retorno que esperava obter. O desempenho dos próximos anos será necessário para avaliar essas decisões.
Para uma empresa menor, há uma lição comercial direta: um ativo valioso precisa caber em uma estratégia capaz de aproveitar seu valor. Isso vale para comprar uma marca, lançar uma nova linha, contratar uma audiência por meio de publicidade ou incorporar um canal de vendas.
A concorrência também está fora de Hollywood
O tamanho da operação fica mais compreensível quando observamos a disputa pelo tempo do público. Segundo a Nielsen, em julho de 2026 o streaming respondeu por 49% do consumo de televisão nos Estados Unidos. O YouTube, sozinho, alcançou 14,2%. São participações no tempo de uso da TV naquele mercado, e não percentuais globais de assinantes ou de faturamento. [7]
Uma companhia com estúdios centenários disputa esse tempo com plataformas que combinam vídeos de criadores, transmissões, podcasts e recomendações contínuas. Seus concorrentes não se limitam às empresas que produzem longas-metragens ou vendem assinaturas semelhantes.
Ao mesmo tempo, parte da receita tradicional está sob pressão. No segundo trimestre de 2026, a divisão Global Linear Networks da WBD registrou US$ 3,991 bilhões de receita, queda de 17% em relação ao mesmo período de 2025, tanto na comparação divulgada quanto sem efeitos cambiais. A empresa informou redução de 10% nos assinantes domésticos de TV paga linear e destacou o impacto da ausência da NBA na publicidade. A queda, portanto, não pode ser atribuída integralmente ao cancelamento de TV por assinatura. [8]
A combinação tenta responder a esse cenário com escala de conteúdo, tecnologia e distribuição. A economia esperada ajuda a financiar a transição, mas permanece o desafio central: fazer as pessoas escolherem os produtos do grupo com frequência suficiente para sustentar o negócio.
Para o marketing, essa é uma distinção decisiva. Ter um catálogo grande cria possibilidades. Transformá-lo em preferência exige programação, experiência de uso, comunicação e motivos para voltar.
O cinema passa a ter menos centros independentes de decisão
Em cobertura sobre o fechamento do negócio, o The Guardian destacou que os cinco grandes grupos tradicionais de estúdios de Hollywood passaram a ser quatro. Warner e Paramount ficaram sob o mesmo controle, ao lado dos grupos que comandam Disney, Universal e Sony. Essa contagem se refere aos grandes estúdios tradicionais; produtores independentes e empresas como Amazon MGM continuam fazendo parte da concorrência. [9]
O efeito vai além do número de logotipos antes de um filme. Quando dois fornecedores relevantes passam a compartilhar um controlador, decisões sobre investimento, distribuição e prioridades podem se aproximar. Para produtores e profissionais, isso pode reduzir alternativas de negociação. Para exibidores, pode aumentar a importância de um mesmo interlocutor na montagem da programação.
Existe uma oportunidade no movimento: uma companhia com mais recursos pode financiar projetos e sustentar uma oferta regular de filmes. Existe também um risco: metas financeiras e integração administrativa podem favorecer uma seleção mais restrita de apostas. O número de títulos, por si só, não revela a diversidade de gêneros, orçamentos e perspectivas oferecidas ao público.
As condições negociadas nos Estados Unidos abordam esse risco. O acordo divulgado pela Procuradoria-Geral da Califórnia exige 30 lançamentos por ano nos dois primeiros anos de compromisso e 32 em cada um dos três seguintes, nos cinemas norte-americanos. Há exigência de pelo menos quatro filmes independentes por ano. [13]
Para os filmes contabilizados nesses compromissos, o acordo estabelece janela de cinema de pelo menos 45 dias e impede a entrada em streaming por assinatura antes de 90 dias da estreia inicial nos EUA. Esses prazos têm escopo definido: não devem ser apresentados como uma regra mundial automaticamente aplicável a todo título. [6]
Na prática, a janela protege um período em que a ida ao cinema pode gerar receita e valor para o lançamento. Depois, o filme pode alcançar outras etapas de exploração. A relação entre essas etapas será determinante para o equilíbrio entre estúdios, salas e plataformas.
O impacto internacional depende de cada mercado
A bilheteria global de 2025 foi estimada em US$ 33,55 bilhões pela Gower Street Analytics. Os mercados internacionais, excluindo a China e o mercado doméstico norte-americano, responderam por US$ 17,3 bilhões. O total global ainda estava 16% abaixo da média de 2017 a 2019, na comparação feita pela consultoria a taxas de câmbio correntes. [10]
Esses números mostram por que uma decisão tomada em Hollywood repercute fora dos Estados Unidos. A distribuição internacional representa uma parte central do negócio. Estratégias de lançamento, acordos locais, campanhas e disponibilidade de filmes afetam exibidores, anunciantes e fornecedores em diferentes países.
A aprovação regulatória tampouco foi uniforme. Na União Europeia, a Reuters informou que a autorização de julho envolveu o compromisso de encerrar a participação na parceria de distribuição United International Pictures com a Universal na Europa, em até 13 meses após o fechamento, e de não realizar acordos de codistribuição conjunta com a Universal no Espaço Econômico Europeu por dez anos. [11]
No Reino Unido, a CMA concluiu que a operação não apresentava perspectiva realista de redução substancial da concorrência. Embora previsse a formação do maior distribuidor cinematográfico do país, o órgão considerou a pressão exercida por Universal, Disney, Sony e estúdios menores, além de outras alternativas nos mercados audiovisuais analisados. [12]
As duas decisões ajudam a entender o problema: a força de um grupo depende tanto dos ativos que controla quanto dos acordos de distribuição e das alternativas existentes em cada território. A escala global não elimina particularidades locais.
Há ainda uma consequência para os polos de produção. O acordo norte-americano prevê investimento adicional de US$ 1,5 bilhão em produção nos EUA ao longo de cinco anos. Esse compromisso pode influenciar a disputa entre países e regiões por projetos, equipes e gastos de filmagem. Não permite concluir, sozinho, que haverá retirada equivalente de recursos de outros mercados. [13]
No Brasil, a discussão também envolve espaço para histórias locais. Segundo o relatório Panorama VOD 2025 da ANCINE, as plataformas de streaming brasileiras listam 3.906 obras nacionais em seus catálogos, enquanto as plataformas estrangeiras listam 3.641 obras nacionais — uma fração reduzida do catálogo total de cada serviço. Ter muitos títulos disponíveis, porém, não revela como a audiência, as receitas ou as decisões de contratação se distribuem entre eles. [14]
Para produtoras brasileiras, uma plataforma ampliada pode abrir acesso a públicos internacionais. A concentração de compradores também pode tornar contratos e prioridades editoriais mais dependentes de poucos grupos. Os resultados dependerão das encomendas, dos investimentos locais e das condições efetivamente negociadas após a integração.
HBO Max e Paramount+ terão de transformar escala em uma experiência melhor
Segundo o Canaltech, a unificação de HBO Max e Paramount+ ocorrerá gradualmente. Até a cobertura publicada em 7 de outubro, não havia definição pública de nome, preço ou data de lançamento do serviço unificado, e os aplicativos continuavam separados. O fechamento da aquisição não equivale à migração imediata de todos os assinantes. [15]
O argumento comercial é compreensível. Uma oferta com mais séries, filmes e eventos pode aumentar as ocasiões de uso. Quem chega por uma produção pode descobrir outra razão para permanecer. A integração tecnológica também pode reduzir duplicações de infraestrutura e tornar mais simples a gestão do relacionamento com o assinante.
Mas há trabalho entre essa possibilidade e o resultado. Ao analisar a base agregada, é preciso considerar que uma pessoa pode assinar as duas plataformas. Somar assinantes não demonstra quantas pessoas únicas serão atendidas nem quantas permanecerão depois de uma migração.
Também não é possível prometer que a combinação ficará mais barata. O novo produto pode oferecer mais conteúdo e, ao mesmo tempo, trazer opções de preço e planos diferentes. O efeito sobre cada consumidor dependerá do pacote que utiliza e das condições anunciadas.
Para anunciantes, a integração pode facilitar campanhas em ambientes distintos, combinando alcance e contexto de conteúdo. Também pode aumentar a dependência de um fornecedor relevante. A utilidade comercial estará na capacidade de alcançar o público certo, controlar a repetição dos anúncios e demonstrar resultados, não apenas em somar inventários.
O streaming gratuito permanece relevante nessa estrutura. O acordo judicial exige manter a Pluto TV, ou serviço equivalente, como uma oferta gratuita sustentada por publicidade. Assim, o grupo terá de administrar modelos de acesso com funções diferentes dentro do portfólio. [6]
A dívida e a integração podem mudar as prioridades criativas
A Associated Press, citando estimativa da Morningstar, apontou aproximadamente US$ 80 bilhões de dívida líquida para a companhia combinada. Esse montante ajuda a dimensionar a pressão por geração de caixa. [4]
A Skydance estabeleceu uma meta de pelo menos US$ 6 bilhões em sinergias em ritmo anual, em até três anos. No comunicado de fechamento, indicou tecnologia, compras, marketing e imóveis entre as frentes de economia. Trata-se de uma meta de integração, não de dinheiro já economizado nem de lucro comprovado pela aquisição. [1]
A questão para o entretenimento é como buscar eficiência preservando a capacidade de criar. Departamentos duplicados podem ser reorganizados. Sistemas podem ser integrados. Ainda assim, decisões sobre profissionais, desenvolvimento de projetos e apoio aos lançamentos podem afetar o que o público receberá no futuro.
Parte da cobertura sobre o fechamento chamou atenção para a incerteza sobre o perfil criativo do catálogo que surgirá depois da fusão. A preocupação é pertinente porque filmes exigem tempo de desenvolvimento: parte dos lançamentos futuros foi decidida antes da aquisição. O desempenho imediato não poderá ser atribuído integralmente à nova gestão. [9]
O portfólio jornalístico adiciona uma responsabilidade distinta. O acordo prevê a criação de um conselho de independência editorial para questões envolvendo CNN e CBS News. Isso reconhece que o valor de uma marca de informação depende da confiança no conteúdo que entrega. [6]
Para a KREVO, o risco de uma integração mal conduzida é claro: a empresa pode preservar o nome de uma marca e enfraquecer a experiência que sustentava sua reputação. A identidade visual permanece, mas o motivo de preferência desaparece.
A grande estratégia é combinar marcas reconhecidas com caminhos de receita
A aquisição é uma decisão empresarial e financeira. Sua dimensão de marketing está na possibilidade de transformar reconhecimento acumulado em preferência, consumo recorrente e novas oportunidades comerciais.
Uma franquia conhecida oferece um ponto de partida diferente de uma criação desconhecida. Parte do público já identifica personagens, histórias e expectativas. Isso pode facilitar a atenção ao lançamento e estimular a busca por conteúdos relacionados. O resultado continua dependendo da qualidade da entrega, do preço e da capacidade de renovar o interesse.
O portfólio reúne negócios ligados a Harry Potter, Top Gun, Game of Thrones e ao universo DC. [3] Sua exploração pode envolver cinema, séries, jogos e licenciamento, conforme os direitos e contratos de cada propriedade.
Na leitura da KREVO, há três movimentos que se reforçam. O primeiro é reunir marcas que já possuem significado para públicos específicos. O segundo é ampliar os canais em que esse significado pode virar experiência e receita. O terceiro é criar motivos para que a relação continue depois do primeiro consumo.
Um filme pode apresentar uma história, uma série pode aprofundar o envolvimento e outros produtos podem atender interesses daquela comunidade. Esse encadeamento precisa acrescentar valor. Repetir um nome em produtos desconectados ou lançar continuações sem uma boa proposta pode desgastar a preferência que a empresa pretendia aproveitar.
Também é preciso reconhecer o limite da integração: contratos de licenciamento, compromissos regulatórios e particularidades territoriais impedem tratar todo o catálogo como imediatamente disponível em qualquer canal. O valor está em coordenar o que pode ser oferecido, para quem e em qual momento.
Essa é a estratégia que empresas menores conseguem adaptar: construir ativos que continuem gerando reconhecimento e oportunidades depois de uma campanha, conectando-os a uma jornada comercial clara.
A HBO mostra por que integrar não exige apagar identidades
Em uma apresentação a investidores em 2 de março, David Ellison afirmou: "HBO should stay HBO", ou "a HBO deve continuar sendo HBO", em tradução livre. Ao falar da marca, defendeu sua independência criativa enquanto propunha ampliar o alcance por meio da combinação das plataformas. [16]
A declaração revela uma tensão central de branding. Uma empresa compra uma marca pelo valor que ela já carrega, mas pode ser tentada a padronizá-la para facilitar a operação. Se a padronização eliminar as características que criaram preferência, a integração prejudica o ativo adquirido.
Para uma clínica que reúne profissionais reconhecidos, por exemplo, o desafio é explicar como aquelas reputações se conectam à instituição. Para uma empresa com linhas de produtos diferentes, é definir o que cada linha promete e o que a marca principal garante. A escolha depende do que o cliente já reconhece e precisa compreender.
Em junho de 2026, o Departamento de Justiça dos Estados Unidos (DOJ) declarou, ao avaliar a fusão sob a ótica concorrencial federal, que a operação não prejudicaria a concorrência nem os consumidores. [17] Essa foi a posição do órgão regulador federal americano — distinta da aprovação dos estados, que veio condicionada a compromissos específicos. Ao anunciar o acordo com os estados, o procurador-geral da Califórnia, Rob Bonta, fez questão de dizer que o entendimento não equivalia a um apoio à fusão. [13]
Para o marketing, a lição é que posicionamento precisa encontrar interesses reais e ser sustentado por entregas verificáveis. Promessas de investimento, preservação de identidade e melhor experiência serão avaliadas pelo que acontecer depois do anúncio.
Como aplicar essa lógica com a KREVO
Uma empresa não precisa adquirir um estúdio para construir valor de marca. Pode começar organizando o que já possui: conhecimento, reputação, produtos, relacionamentos e materiais que ajudam o cliente a decidir.
Transformar reconhecimento em uma associação específica. A KREVO começa pelo posicionamento: qual problema a empresa resolve, para quem e por que merece ser escolhida. Essa definição orienta a linguagem, as provas e a identidade. Uma marca pode ser conhecida e continuar mal compreendida; o trabalho é conectar o nome a uma razão relevante de preferência.
Criar conteúdos que possam ser reconhecidos e continuados. Em vez de escolher um assunto isolado a cada publicação, a empresa pode desenvolver séries editoriais, guias e estudos de caso com uma proposta constante. O público aprende o que esperar e identifica a origem daquele conteúdo. A consistência precisa aparecer no tema, na qualidade e na utilidade, além do visual.
Construir canais em que a relação possa continuar. Redes sociais e publicidade ajudam a encontrar pessoas. Site, páginas de oferta, newsletter e CRM permitem organizar o próximo contato e acompanhar seu avanço. A KREVO conecta essas estruturas para que uma boa publicação tenha destino e para que uma oportunidade comercial não dependa de alguém lembrar de responder manualmente.
Organizar ofertas que façam sentido juntas. A ideia de combinar serviços funciona quando há uma necessidade comum. Para uma empresa cuja marca está mal posicionada e cujo site não explica a oferta, estratégia, branding e página comercial podem compor um projeto coerente. A combinação deve esclarecer etapas, responsabilidades e benefícios. Somar entregas sem conexão torna a proposta mais difícil de entender.
Cuidar do que acontece depois da aquisição do cliente. A continuidade da relação depende de experiência, atendimento e resultados compatíveis com o combinado. A estrutura de CRM, a comunicação e os processos comerciais ajudam a identificar demandas e oportunidades legítimas de novos projetos. O objetivo é ampliar a utilidade da relação, evitando que toda venda precise começar do zero.
Essas frentes correspondem ao trabalho conjunto de marketing, design e tecnologia. A estratégia define a promessa; a comunicação torna essa promessa compreensível; a estrutura digital e comercial ajuda a entregá-la e a acompanhar o resultado.
Um caminho prático para os próximos 90 dias
Uma aplicação possível para a própria KREVO e para seus clientes é usar três etapas de trabalho, ajustadas ao porte do negócio. Os prazos abaixo são uma proposta de execução, não uma projeção de retorno.
Nos primeiros 30 dias, organizar a base. Escolher um público prioritário, definir a associação que a marca pretende construir e revisar a oferta principal. Mapear as dúvidas recorrentes dos clientes, as provas disponíveis e o caminho entre o primeiro contato e a contratação. Registrar o ponto de partida das métricas evita avaliar o projeto apenas por impressão.
Do dia 31 ao 60, construir uma série e sua estrutura de conversão. A KREVO pode transformar análises como esta em uma linha editorial recorrente sobre decisões de marca e crescimento. O artigo completo alimenta outros formatos, e cada formato encaminha para uma página que explica o serviço relevante. Para uma clínica, a lógica pode ser aplicada a conteúdos educativos e informações de atendimento, preservando a precisão e o contexto profissional.
Do dia 61 ao 90, distribuir e ajustar com base nas respostas. Publicar de forma consistente, usar os canais adequados ao público e acompanhar o que acontece depois do alcance. Analisar contatos qualificados, conversão em reuniões ou atendimentos, propostas e contratações. Quando houver investimento em mídia, relacionar o custo aos clientes conquistados e à margem gerada.
O acompanhamento deve distinguir reconhecimento, aquisição e continuidade. Busca pelo nome da marca, visitas recorrentes e menções ajudam a observar reconhecimento, embora não provem causalidade sozinhas. Conversão e custo por cliente ajudam a avaliar aquisição. Recompra, renovação e permanência mostram a continuidade da relação.
Uma base maior de seguidores pode acompanhar esses avanços, mas não substitui nenhum deles. A decisão de aumentar investimento deve considerar se a comunicação está atraindo pessoas compatíveis com a oferta e se a operação consegue atendê-las bem.
O valor comprado precisa continuar sendo construído
A aquisição da Warner pela Paramount reorganiza parte importante da indústria internacional de entretenimento. O controle já mudou. Os efeitos completos sobre preços, variedade de conteúdo, empregos e experiência de streaming dependerão da integração, dos compromissos assumidos e das decisões dos próximos anos.
O caso deixa uma ideia útil para empresas de qualquer porte: reconhecimento ganha força quando está ligado a uma entrega relevante e a uma estrutura capaz de levar essa entrega ao cliente. Uma marca conhecida sem uma boa experiência perde valor. Uma empresa competente que não consegue explicar seu diferencial deixa oportunidades escapar.
Na KREVO, unimos estratégia, posicionamento, branding, marketing, design, sites, funis e tecnologia para aproximar o valor que uma empresa entrega daquilo que o mercado consegue perceber e contratar.
Se o seu negócio já entrega mais do que sua marca consegue demonstrar, converse com a KREVO. Podemos começar identificando quais ativos de marca, conteúdo e relacionamento sua empresa já tem e como organizá-los para apoiar seu crescimento.
Envie CATEGORIA no direct da KREVO e conte o que você está construindo. A primeira conversa é gratuita.
Fontes e Referências
[2] Agência de notícias (conteúdo de agência republicado por múltiplos veículos). "Paramount and Warner Bros wrap up mega deal to create Skydance." 6 out. 2026. — Nota: não foi possível acessar o texto original da Reuters em reuters.com nesta verificação; este é o título mais bem confirmado entre as republicações consultadas, e difere do título citado na versão anterior deste artigo ("...to create Hollywood powerhouse Skydance").
[3] NBC News. "Warner Bros. Discovery signs merger agreement with Paramount Skydance." 27 fev. 2026. — Fonte secundária; o comunicado oficial direto de Paramount Skydance e WBD não pôde ser acessado em sua página primária nesta verificação.
[4] Associated Press, via NY1. "Skydance now runs two of Hollywood's legacy film studios: A look at the new company, by the numbers." 7 out. 2026. Inclui estimativa de dívida líquida atribuída à Morningstar.
[8] Warner Bros Discovery. Resultados do segundo trimestre de 2026 (Form 8-K, SEC EDGAR). 6 ago. 2026.
[9] The Guardian. "Goodbye Warner, hello Skydance: how will the major merger really impact Hollywood?" 7 out. 2026. Fonte original não confirmada — não foi possível localizar este artigo, com este título, data ou conteúdo, após duas rodadas completas de busca (ver Nota de verificação abaixo).
[11] Chee, Foo Yun. "Paramount secures EU nod for $110B Warner Bros deal, US hurdles ahead." Reuters, 22 jul. 2026. — Título corrigido em relação à versão anterior deste artigo; texto consultado via republicação autorizada, pois o original em reuters.com não pôde ser acessado diretamente nesta verificação.
[13] Washington State Standard. "Washington, 11 other states reach settlement with Paramount, Warner Bros. over merger." 21 set. 2026. — Reproduz o comunicado e a citação do procurador-geral da Califórnia, Rob Bonta; o comunicado original no site da Procuradoria-Geral da Califórnia (oag.ca.gov) não pôde ser acessado diretamente nesta verificação.
[14] ANCINE. Panorama VOD 2025 — dados citados via Monitor Mercantil, "Brasil perde espaço no streaming para estrangeiros." Números corroborados por Times Brasil, "Streaming avança no Brasil, mas conteúdo nacional encolhe nas grandes plataformas." — Números atualizados em relação à versão anterior deste artigo (ver Nota de verificação).
[16] SlashFilm (a partir de reportagem da Deadline). "Paramount Makes A Bold Promise About HBO's Independence Following Warner Bros. Discovery Deal." 2 mar. 2026. Citação de David Ellison: "HBO should stay HBO."
[17] Associated Press, via WTOP. "Paramount Skydance merger with Warner Bros. Discovery won't harm competition, consumers, DOJ says." Jun. 2026. — Referência adicionada nesta revisão (ver Nota de verificação).
Apuração encerrada em 10 de outubro de 2026; revisão e verificação de fontes concluída em 16 de outubro de 2026. Estimativas, metas empresariais e cenários de integração são identificados como tais no artigo. As aplicações de marketing representam a análise da KREVO.